住まい探しガイド
 一戸建ての固定資産税はいくら?計算方法・軽減措置・確認方法を解説
固定資産税はいくら?計算の仕組み
固定資産税は、毎年1月1日時点で土地や家屋を所有している方に課される地方税です。ただし、税額は住宅の購入価格から直接計算できるものではありません。まずは固定資産税がどのように計算されるのか、その仕組みを確認していきましょう。
固定資産税の計算式
固定資産税は、課税標準額に税率を掛けて計算します。
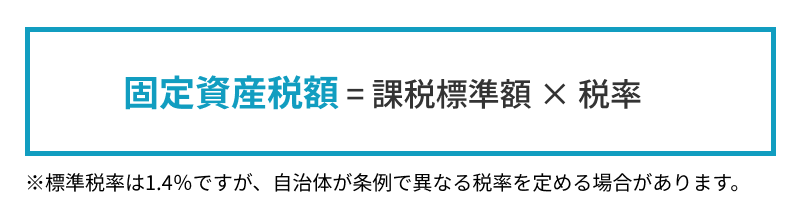
「課税標準額」とは、税金を計算するベースになる金額です。実際の売買価格(購入価格)ではなく、自治体が定める「固定資産税評価額」をもとに決められます。なお、住宅用の土地には課税標準額を軽減する特例があり、適用される場合は課税標準額が固定資産税評価額より低くなることがあります。
※固定資産税の標準税率は1.4%です。ただし、自治体は条例により異なる税率を定めることがあるため、物件所在地の自治体でご確認ください。
固定資産税評価額は見直される?
土地・家屋の評価額は、原則として3年ごとの基準年度に評価替えが行われます。ただし、新築・増改築された家屋や、分筆や合筆(土地の分割や合体)などがあった土地は、3年ごと以外でも新たに評価されることがあります。
家屋の評価額には、経過年数に応じた補正などが反映されます。しかし、築年数が経過したからといって評価額や税額が毎年必ず下がるわけではありません。
また、土地についても地価の動向や負担調整措置などの影響を受けるため、実際の税額の変化は課税明細書で確認しましょう。
都市計画税も確認
固定資産税に加えて、都市計画税が課される場合があります。都市計画税は、原則として市街化区域内の土地や家屋を対象に課されます。ただし、市街化調整区域や非線引き都市計画区域の一部でも、自治体の条例により課税される場合があります。
税率は自治体によって異なりますが、上限は0.3%と定められています。課税の有無や税率は自治体ごとに異なるため、購入前に物件所在地の自治体で確認しておきましょう。
住宅用地には都市計画税にも課税標準の特例があります。一方で、新築住宅に対する固定資産税の減額措置が、そのまま都市計画税にも適用されるわけではありません。
納税通知書では、固定資産税と都市計画税を分けて確認することが大切です。
新築一戸建てに関係する軽減措置
新築一戸建てには、主に「建物に対する新築住宅の税額減額措置」と「土地に対する住宅用地の課税標準の特例」という2つの軽減措置があります。対象や計算方法が異なるため、建物と土地に分けて見ていきましょう。
この制度には適用期限や対象条件があります。制度改正が行われる場合もあるため、最新の適用要件は物件所在地の自治体で確認してください。
建物:新築住宅の税額減額措置
一定の床面積要件や居住割合などを満たす新築住宅は、居住部分のうち1戸あたり120㎡相当分まで、家屋にかかる固定資産税が一定期間2分の1に減額されます。
床面積については、原則として1戸あたり40㎡以上280㎡以下であることなどが要件となります。住宅の種類や床面積の算定方法によって取扱いが異なる場合があるため、個別の適用については物件所在地の自治体へご確認ください。
一般の新築一戸建てと認定長期優良住宅では、減額期間が異なります。
| 住宅の区分 | 減額期間 | 減額内容 |
|---|---|---|
| 一般の新築一戸建て | 新たに課税される年度から3年度分 | 対象部分の固定資産税を2分の1 |
| 認定長期優良住宅の一戸建て | 新たに課税される年度から5年度分 | 対象部分の固定資産税を2分の1 |
※2026年度税制改正により、床面積要件の下限は50㎡から40㎡に見直されました。新築住宅に係る固定資産税の減額措置は、2031年3月31日までに新築された一定の要件を満たす住宅が対象です。
※2029年4月1日以降に新築される住宅については、国土交通省が定める特定区域内に新築されたものが適用対象外となります。区域の範囲や個別物件への適用は、物件所在地の自治体でご確認ください。
※3階建て以上の耐火・準耐火住宅などは、認定長期優良住宅でなくても5年度分の減額対象となる場合があります。
減額期間は購入日から数えるものではなく、新たに固定資産税が課される年度から数えます。減額期間が終了すると、対象部分について2分の1の減額がなくなります。なお、実際の税額は、その時点の評価額や税率などによって異なります。
土地:住宅用地の課税標準の特例
住宅の敷地として利用される土地には、住宅用地の課税標準の特例があります。住宅1戸につき200㎡までの小規模住宅用地と、それを超える一般住宅用地で適用される割合が異なります。
| 区分 | 固定資産税 | 都市計画税 |
|---|---|---|
| 小規模住宅用地 住宅1戸につき200㎡まで |
価格の6分の1 | 価格の3分の1 |
| 一般住宅用地 200㎡を超える部分 |
価格の3分の1 | 価格の3分の2 |
シミュレーションで見る固定資産税の目安
次の前提条件で、固定資産税の計算方法を確認します。購入価格だけから固定資産税を算出するものではなく、ここで示す評価額も計算のための仮定です。
固定資産税評価額は売買価格や建築費とは一致しません。以下の評価額は、固定資産税の計算方法をわかりやすく説明するために設定した仮定の数値です。
計算例の前提条件
- 物件価格:4,000万円(土地2,500万円・建物1,500万円)
- 土地評価額:1,500万円
- 建物評価額:900万円
- 土地:200㎡以下の小規模住宅用地
- 建物:居住部分が120㎡以下で、建物評価額の全額が減額対象となる一般的な新築一戸建て
- 固定資産税率:1.4%
この計算例には都市計画税を含めていません。実際の税額は、自治体の税率、土地・家屋の評価、負担調整措置、持分、端数処理などによって異なります。
建物の減額期間中
- 土地
- 1,500万円 × 1/6 × 1.4% = 35,000円
- 建物
- 900万円 × 1.4% × 1/2 = 63,000円
- 年額合計
- 35,000円 + 63,000円 = 98,000円
上記の前提条件では、建物の減額期間中の固定資産税は年額98,000円です。実際の税額は、自治体の税率、土地・家屋の評価、負担調整措置、持分、端数処理などによって異なります。個別物件の税額は、販売会社への確認や、課税後に届く納税通知書・課税明細書でご確認ください。
次に建物の減額終了後を見てみましょう。
建物の減額終了後
- 土地
- 35,000円
- 建物
- 900万円 × 1.4% = 126,000円
- 年額合計
- 35,000円 + 126,000円 = 161,000円
| 減額期間中 | 減額終了後 | |
|---|---|---|
| 土地 | 35,000円 | 35,000円 |
| 建物 | 63,000円 | 126,000円 |
| 合計 | 98,000円 | 161,000円 |
この計算例では、減額終了後の年額は減額期間中より63,000円多くなります。ただし、実際の税額は評価額の見直しなどによって変動します。将来の負担を考えるための計算例として確認し、個別の資金計画には確定した税額を用いてください。
※上記はシミュレーションの前提条件に基づく比較イメージであり、実際の税額を示すものではありません。
固定資産税はいつ・どうやって支払う?
固定資産税は毎年1月1日時点の所有者に課税されます。
年の途中で住宅を購入した場合でも、その年度について自治体に対する納税義務を負うのは1月1日時点の所有者です。売主と買主の間で固定資産税等を精算する場合がありますが、精算の有無や方法は売買契約の定めによります。
納税通知書の発送時期や納期限、支払い方法は自治体によって異なります。
納税通知書や課税明細書で納期限や課税内容を確認しましょう。
購入前・購入後の確認ポイント
固定資産税は毎年発生する費用のため、住宅の購入前におおよその税額や軽減措置・特例の内容を確認しておくことが大切です。また、購入後は納税通知書や課税明細書で、課税標準額や適用されている特例、納期限などを確認しましょう。
- 販売価格と固定資産税評価額は異なる
- 固定資産税額は購入価格ではなく、固定資産税評価額をもとに決まる課税標準額に税率を掛けて計算されます。
- 概算の固定資産税額と計算条件を確認する
- 新築住宅の減額措置の適用状況や、土地・家屋の評価条件によって税額は変わります。
- 家屋の減額措置終了後の税負担も見込んでおく
- 新築住宅の家屋に適用される減額措置には期間があるため、終了後の税額も資金計画に含めておきましょう。
- 認定長期優良住宅などの適用要件を確認する
- 認定長期優良住宅などは一般の新築住宅と減額期間が異なるため、認定の有無や適用要件を確認しましょう。
- 購入年の固定資産税等の精算方法を確認する
- 売主と買主の負担割合や精算基準日は、売買契約によって異なります。
新築一戸建ての固定資産税に関するよくある質問
- 購入価格の1.4%が固定資産税ですか?
- 購入価格に1.4%を掛けるものではありません。原則として自治体が決定する課税標準額に税率を掛けます。土地の特例や建物の減額措置が適用される場合もあります。
- 固定資産税はいつから支払いますか?
- 毎年1月1日時点の所有者が、その年度の納税義務者です。年の途中で住宅を購入した場合に売主と買主の間で行う固定資産税等の精算は、売買契約に基づく当事者間の取り決めであり、自治体に対する納税義務者が変わるものではありません。
- 新築なら固定資産税はすべて半額になりますか?
- すべてが半額になるわけではありません。一定の要件を満たす新築住宅について、家屋の居住部分のうち1戸あたり120㎡相当分までの固定資産税が一定期間2分の1になります。土地と都市計画税は別の仕組みです。
- 新築購入後に固定資産税が高くなったのはなぜですか?
- 一般の新築一戸建てでは、通常3年度分で家屋の減額措置が終了します。その結果、減額されていた部分が本来の税額に戻り、前年より高くなる場合があります。
- 正確な税額はどこで確認できますか?
- 課税後は自治体から届く納税通知書・課税明細書で確認できます。購入前の概算は販売会社へ確認し、制度の個別適用は物件所在地の自治体へ相談してください。
まとめ
新築一戸建ての固定資産税は購入価格ではなく、自治体が決定する課税標準額をもとに計算されます。
新築住宅には一定期間の減額措置がありますが、対象条件があり、減額期間が終了すると対象部分は本来の税額に戻ります。購入前は概算額と計算条件を確認し、購入後は納税通知書・課税明細書で実際の税額を確認しましょう。
飯田グループのすまいーだでは、新築一戸建て・分譲住宅の物件情報を掲載しています。気になる物件が見つかったら、固定資産税を含む維持費についても販売会社へ確認してみましょう。
※本記事は2026年9月時点の公的情報をもとに作成しています。税制は改正される場合があり、自治体によって税率や手続きが異なることがあります。最新情報は物件所在地の自治体でご確認ください。